Visar inlägg med etikett Svolder. Visa alla inlägg

tisdag 30 januari 2018

Hemska hemsidor på börsen

Börsbolag med usla hemsidor


Det finns förbättringspotential hos ett antal av investmentbolagen i Sverige. Vi började diskutera den här frågan på Twitter och då var det Investor som dels inte har lyckats ta eller köpa domänen investor.se utan de har investorab.se. En sida som inte ens funkar om man inte aktivt skriver ”www” före adressen. Bara det är ju värt att påtala för bolaget i fråga. Vi bidrog till diskussionen genom att uppmärksamma det katastrofalt dåliga sidan som Öresund har. Den ser ut att vara hämtad direkt från 1990-talet. Det har tidigare slagit oss hur tråkiga sidor svenska investmentbolag har och vi redovisar här nedan våra betyg:

Väl godkänt


Godkänt


Med viss tvekan godkänt


Underkänt


Nu tycker vi såklart inte att ett investmentbolag ska slösa pengar på att hålla en dyr hemsida i onödan men då hemsidan ofta är ett företags första kontakt med personer utanför företaget tycker vi allt att en viss lägstanivå borde vara att eftersträva.


Har ni som läser några andra exempel på börsbolag med extremt bra eller dåliga hemsidor? 

*uppdatering*
Fler börsbolag än investmentbolagen har förbättringspotential när det kommer till hemsidorna. Kolla gärna in inlägget som Årsundawebinvest skrivit.


torsdag 25 januari 2018

Portföljens topp 3

Ny portföljsammanställning


Nu har vi äntligen skaffat oss tiden och gjort en ny sammanställning över portföljen. Den skiljer sig rätt mycket från den förra som vi sammanställde för snart 6 månader sedan. Värdet har tyvärr inte ökat så mycket trots ett förhållandevist idogt nysparande. Anledningen till det är att Aktiepappa plockat ut ca 160.000 kr sedan dess för att köpa skog till aktiesönerna. Mer om det kan ni läsa om i vårt skogsinlägg.

Den största enskilda förändringen är att både Holmen och Axfood tuffat på så bra att de båda klivit förbi HM som näst största innehav. Numer är det fortfarande Svolder som är obesegrad etta medan Holmen klivit in på plats två strax före Axfood som numera är tredje största innehavet.

  1. Svolder
  2. Holmen
  3. Axfood


Allt går egentligen enligt vår plan som innebär att vi ska fylla på i de lite mindre innehaven för att väga upp den snedfördelning som framförallt det rejäla innehavet i Svolder innebär. Det funkar fint så här långt men vi har fortfarande en del att jobba med. Främst planerar vi att fylla på i Swedbank, Björn Borg och Skistar.

måndag 15 januari 2018

Dagens köprek - Nordic Waterproofing


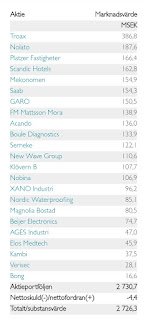
Svolders innehav


Idag fick Nordic Waterproofing Holding (NWG) köprekommendation i Dagens industri och Börsveckan. Intressant då detta är ett av de företag vi har under bevakning sedan i november då vi diskuterade dem med två riktiga tungviktare på börsen; Ulf Hedlundh och Perfaitment. Dagens köprek skickade upp kursen med 7 % direkt i callen idag. 

Nordic Waterproofing tillverkar material för tätskiktsprodukter och tillhörande tjänster och enda anledningen till att vi inte köpt in oss ännu är den aningen skakiga svenska byggmarknaden. 

Fakta om Nordic Waterproofing: 
Martin Ellis


  • VD: Martin Ellis
  • Börsvärde: 1.76 MDSEK
  • PE-tal: 12.44
  • Utdelning: 5.14 %

Som de flesta säkert vet är vi mäkta imponerade av såväl Svolder som dess VD Ulf Hedlundh. Få investerare kan slå Ulf på fingrarna när det kommer till att leta upp köpvärda små- och medelstora svenska bolag. Svolder äger aktier för 85 miljoner i Nordic Waterproofing. Morgonens tidning ger Svolder en värdeökning på 6 miljoner på några minuter. Det är något för oss att glädja oss åt nu när vi missade tåget i själva aktien. 


Läs fler artiklar om Svolder


torsdag 11 januari 2018

Svolder har stigit med 1000 %

Smygtitt på barnportföljen


De båda "Aktiesönerna" har varsin ISK men också varsin gammaldags aktiedepå. Aktiedepån ligger kvar i deras eget namn och den rör jag inte pga reavinstskatten som kommer uppstå vid en försäljning. Jo jag vet att det finns sätt att sakta avveckla de innehaven utan överdriven skatt men det tar tid.

I veckan läste jag dessutom att sönernas portföljer inte får röras via deras eget inlog längre utan nu måste det vara jag som är inloggad via mitt konto om jag ska göra affärer. Jag förstår att man måste ha regler för att skydda barn men i det här fallet känner jag att det hela gått för långt. 

Nog om det, nu undrar ni säkert hur det gått för de små. Jodå, lillkillen har tre bolag i den portföljen och det har gått ganska bra! Drygt 1000 % upp på Svolder är respekt trots att det är en ganska liten summa som investerats. Nästan 100 % upp på de båda andra är också rätt bra. 


Portföljen består av AstraZeneca, Skistar och Svolder


Svolder-aktierna var faktiskt en dopgåva till grabben från min fd kompanjon och jag råder alla er som ska köpa en doppresent att köpa aktier i present! 


Läs mer om barnens portföljer

Skistar (det perfekta barnbolaget)


söndag 19 november 2017

Svolder höjer utdelningen med 18 %

Dags för bolagsstämma i Svolder


Att vi hyser en nästintill överdriven kärlek till investmentbolaget Svolder och att göra en roadtrip till Svolders bolagsstämma har blivit en årlig tradition. Den 16 november var det så dags för Aktiepappa att lasta in Flickvännen i bilen och dra iväg. Första stoppet blev Bernards café i Jönköping där det fikades frukost. Resan både före och efter Jönköping gick som en dröm med bra vägar utan någon direkt trafik. Stopp nr två var hos vår Twittervän Anders Ölve och hans restaurang Finefood i Hammarby sjöstad. Besöket visade sig ännu mer värt ett besök än vad vi kunde föreställa oss. Riktigt god mat! Väl tilltagna portioner och bra pris! När ni är i närheten av Hammarby sjöstad bör ni absolut göra ett besök på Finefood.


Dags att dra vidare mot Stockholms city och Grev Turegatan 16 där Svolders stämma startade klockan 17.00. Innan stämman fanns det tid att fika lite samt att samtala med företrädare för några av Svolders portföljbolag. I år var det FM Mattsson, Beijer Group och Verisec som fanns på plats och talade med Svolders aktieägare. Beijer får högst betyg för de bjöd på godis. Trevligt initiativ att ha med några av portföljbolagen på stämman. Fikan bestod av muffins vilket känns lite futtigt nästan och tankarna går till en diskussion vi haft på Twitter och vår Twittervän Perfaitement hotade med att begära votering på stämman om fikat var dåligt. Perfaitement var tyvärr sen och vi missade hans omdöme om fikat men då det inte blev någon votering får vi gissa att fikan fick godkänt ändå.

När stämman väl startar tar vi plats i Wallenberghallen som dagen till ära är nästintill fullsatt. Vi ser direkt att det är en hel del bekanta ansikten från förra årets stämma. Precis som senast får medelåldern betraktas som någonstans mellan pensionsåldern och 100 år. Lokalen är en ljus och trevlig lokal med riktigt snygga säten och en trevlig utformning. Det finns dock begränsat med benutrymme för den som har riktigt långa ben och stora skor.

Stämman startar genom att ordförande väljs. Förslaget som lämnas av valberedningen är att sittande ordförande skall agera ordförande även för stämman, någon som tyvärr är vanligt i många svenska bolag. Detta är dock inte att förorda enligt flera av de organisationer som jobbar med styrelsefrågor. Stämman skall granska hur styrelsen skött sig under året och då är det lämpligt att ha en annan ordförande än styrelsens ordförande under stämman. Det är en riktig liten småsak bara och inget att hänga upp sig på men jag kan tycka att börsnoterade bolag borde ha bättre koll på ”best practice” än de verkar ha.

När stämman väl är igång får vi en redovisning över det gångna året från VD Ulf Hedlundh och Ulf är kunnig och informativ som vanligt. En riktigt duktig investerare och VD. Kortfattad information om Svolders år:

  • 31 % substansvärdestillväxt
  • 30 % kurstillväxt (B-aktien)
  • Höjer utdelningen med 18 % till 3,25 kr per aktie
  • 14.887 aktieägare i Svolder (rekordmånga) 


Svolders investeringsstrategi

Ulf redovisar också Svolders investeringsstategi som innebär att man ska investera i bolag med börsvärde understigande 1,5 miljarder kronor. Det innebär i princip bara samll cap. Svolder avstår dessutom de mindre börserna pga den högre risk som Aktietorget, NGM och First north innebär. I dagsläget finns det ungefär 200 st bolag som passar in i Svolders portfölj. Det ska jämföras med till exempel large/mid cap som endast innehåller 40 st bolag.

Svolders utdelningspolicy

Svolder delar ut den utdelning som bolaget tar in via portföljbolagen minskat med bolagets kostnader. Ulf berättar att utdelning är en viktig del för Svolder och det kommer fortsätta att vara en viktig parameter när de väljer bolag att investera i. Stämman väljer att rösta igenom styrelsens förslag till utdelning om 3,25 kr per aktie. Det är en höjning med 18 %.

Sedan Svolder grundades 1993 har Svolder totalt delat ut 1 miljard till sina aktieägare. Det är inte alls dåligt givet det faktum att Svolder startades med 32o miljoner kr och inga nya pengar har skjutits till.

Sovaindex

Ni som läst våra tidigare inlägg från bolagstämmor vet att vi brukar försöka hålla koll på hur intressant en stämma är utifrån när första deltagare somnar. Förra året tog det 14 minuter innan vi såg första sovande deltagaren. I år är stämman tydligen nästan dubbelt så intressant och det tar 26 minuter innan första personen somnar. Nummer två och tre fäller ihop ögonlocken efter 31 minuter.

Efter Ulfs föredrag kommer det ett antal beslutspunkter. Dels ovan nämnda utdelning samt den split som skall genomföras under december. Beslutet som tas är att styrelsen får mandat att dela aktien i två. Anledningen till spliten är att man anser att Svolders aktie skall kosta omkring 100 kr. Det är en bra nivå för att aktien skall vara attraktiv för aktieägare.

Stämman avslutas med att trotjänaren och storägaren Rolf Lundström tackas av då han lämnar styrelsen. Istället för Rolf tar Rolfs dotter Anna-Maria Lundström Törnblom plats i styrelsen. Anna-Maria har erfarenhet från European servicepartner AB (Wakakuu.com), Göteborgs Auktionsverk AB, Novobis AB samt RCL holding AB.

Segast på stämman

Segast var helt klart Åsa Wesshagen från Aktiespararna som ställer en fråga men lyckas med konststycket att prata så mycket oväsentligheter att själva frågan kommer i skymundan. Frågan handlade om det index som Svolder jämför sig med. Är det ett relevant index eller inte? Ulf Hedlundh svarar att det är det mest jämförbara index de kan hitta.

Bäst på stämman

Det bästa är som vanligt den familjära stämning som råder på Svolders bolagsstämma. Det är en analytiker och ekonomiassistenten som sitter och bockar av alla som kommer till stämman. Extra kul är ju att de känner igen ens namn när man säger vad man heter. Då vet de direkt vart man återfinns på listan. (Kanske beror det på att Aktiepappa faktiskt kvalar in som topp-10 över aktieägare med flest aktier på stämman men de är likväl roligt.)

Även Ulf Hedlundhs föredrag är bara det väl värt besöket. En positiv överraskning är det faktum att det framgår på stämman att Svolder faktiskt är en mer aktiv ägare i portföljbolagen än vi trodde. De visar prov på såväl engagemang som ansvar i exempelvis Bong och Nordic Waterproofing. Mycket glädjande och det är med stor glädje vi fortsätter att vara stolta ägare av aktier i Svolder.

Efter stämman stannar vi kvar och talar med Perfaitment och Ulf Hedlund en bra stund innan det blir dags att sätta sig i bilen för hemfärd. Även hemresan går som en dröm och när vi landar i sängen hemma i Göteborg så är det med ett leende på läpparna vi summerar en riktigt bra dag innan vi somnar.


Fler inlägg om Svolder


tisdag 31 oktober 2017

Nytt bolag i portföljen - Dedicare!

Som komplement till våra vanliga portföljer sitter Aktiepappa även på en portfölj i sitt företag. Företaget är i fastighetsbranschen och därför försöker jag ha aktier i den portföljen som håller sig borta från fastigheter. Ibland lyckas det bättre än annars då Svolder sitter lite för tungt i fastigheter och bygg. Samma sak gäller med SCA egentligen. Denna portfölj är dock av modellen ”byrålådan” vilket innebär att aktierna köps och läggs i en tänkt byrålåda. Hittills har det varit en bra strategi givet de papper vi investerat i. De tunga innehaven i Svolder och Investor har båda gått upp dryga 300 % vardera sedan köp.

¨Förra veckan när jag kollade till portföljen hittade jag lite överblivna utdelningar som samlats på kontot, 35.000 kr stod och skrotade. Inte länge dock för efter en kort fundering inköptes 350 st Dedicare till kursen 101,50 kr. Sedan dess har tre dagar gått och Dedicare står just nu i 112 kr. En bra affär så här långt!

Resonemenaget som ledde fram till köpbeslut vilar på 4 ben:

  1. Dedicare verkar i en bransch långt bort från fastigheter
  2. Dedicare har en verksamhet som jag sannolikt tror kommer fortsätta växa
  3. Dedicare delar ut bra (7,48 %)
  4. Dedicare har ett P/E-tal på 13,23


Så här långt har det visat sig vara en bra investering. Nu får vi se om de kan fortsätta dela ut i nivå med dagens dryga 7 % eller om kassaflödet och/eller lönsamheten kommer svika.

Dedicare är ett företag inom bemanningsbranschen. De hyr ut vårdpersonal till vård- och omsorgssektorn. Mer info om Dedicare finns på deras hemsida och sannolikt kommer även ett mer fylligt inlägg om dem här på bloggen inom någon vecka. 


måndag 16 oktober 2017

Något är på gång i Svolder

Split i Svolder


Vi har i flera inlägg skrivit om investmentbolaget Svolder här på Aktiepappa. Anledningen till det är att vi helt enkelt tycker mycket om Svolder. Både som investering och som företag. Vi tycker om deras sätt att investera, deras sätt att värdera och framför allt deras sätt att hantera den investmentrabatt som länge varit ett problem för alla investmentbolag. För er som inte är insatta så har Svolder en stående punkt på dagordningen på varje bolagsstämma; frågan om frivillig likvidation av bolaget. I det läget räcker det om 1/3-del av rösterna röstar för frivillig likvidation för att Svolder ska likvideras och de underliggande aktierna delas ut till aktieägarna. Normalt räcker det med att en enkel majoritet (50 %) av rösterna röstar för att ett bolag skall likvideras.

Just som jag och Aktieflickännen sitter och planerar resan upp till Svolders stämma den 16 november kom idag en pressrelease om att Svolder avser genomföra en split av sin aktie. En split på 1:2 innebär att man helt enkelt dubblar antalet aktier samtidigt som man halverar aktiens värde på börsen. Detta är vanligt när aktier blivit väldigt dyra. Oftast när de nått ett pris på över 500 kr. I Svolders fall står B-aktien i 226. Det är väldigt lågt för att genomföra en split enligt oss.

Konspiration


Svolders A-aktie har det senaste året gjort oväntade och onormala uppgångar och för några månader sedan stod Svolders A-aktie i över 450 kr. Vissa sparekonomer på såväl Avanza som Nordnet har uttalat sig om att detta beror på okunniga småsparare eller folk som leker någon form av lek med aktien. Jag kan köpa lek-teorin men jag tror verkligen inte att människor är så dumma att de inte vet vad de köper på det sättet. Jag vill tro det i alla fall. Själva har vi tidigare luftat vår teori om att vi snarare tror att det är någon som vill åt makten i bolaget. I ett inlägg från 2016 utpekar vi Öresund som tänkbar konspiratör. Det är kanske inte alls rätt men det har hänt att de agerat på detta sättet tidigare.

Vi kan börja med att gå tillbaka till 2015 då vi hittar en artikel från Aktiespararna där de skriver att Öresund vill köpa Svolder. Om vi lägger till ett tidigare agerande från Öresund så känns det nästan kusligt. 1995 ville de köpa Custos och i samband med detta kunde man läsa:

”Efter en rad uppflaggningar under förra veckan äger Öresund numera 19,7 procent av aktierna och 25,1 procent av rösterna i Custos. Investeringen motsvarar drygt en miljard kronor och motsvarar ungefär hälften av Öresunds totala tillgångar på totalt två miljarder kronor. Affären har finansierats genom utförsäljningar av aktier i bolagets börsportfölj. Enligt ägarstatistik från Ägaren och makten har Öresund de senaste veckorna sålt aktieposter för motsvarande en halv miljard kronor i Catena, Volvo, Industrivärden, Investor, Latour, S-E-Banken, Skandia, Trygg-Hansa och Verimation.

De aggressiva aktieförvärven i Custos har gett utslag i aktiekursen. Så sent som den 11 december betalades Custos röststarka A-aktie och röstsvaga B-aktie till 118 kronor vardera. Slutkursen under måndagen var 115 kronor för B-aktien och 127 kronor för A-aktien.” Artikeln Öresund vill ta makten i Custos är läsvärd.


Det skall nämnas i sammanhanget med Svolder att eftersom det bara krävs 1/3-dels majoritet för att uppnå likvidation av bolaget får man ganska mycket makt för lite pengar i Svolder.

Det är en del saker som gör att det känns som om något är på gång i Svolder. A-aktiens konstiga resa, minskning av styrelsen samt splitten på nivåer där man normalt inte splittar aktier gör oss misstänksamma. Vad som är på gång vet vi inte riktigt men räkna med att det kommer hända grejer i alla fall. Min gissning är att vi kommer se någon form av fusion, uppköp eller liknande med Öresund. Och inte mig emot för är det något investmentbolag vi tror på så är det Öresund. Svolder hade dessutom passat bra in i Öresund. Förhoppningsvis kommer man då att behålla Stockholmsbörsens bästa VD Ulf Hedlundh.

Vi kommer självklart bevaka stämman den 16 november även om våra totalt 6 000 B-aktier inte kommer göra någon större skillnad när storägaren Rolf Lundström (Provibis) ryter ifrån med sina 29 % av rösterna.

Räkna med att ni kommer kunna läsa mer om Svolder här på Aktiepappa.

*** UPPDATERING***

Efter kontakt med Svolder kan vi informera om att de väljer att splitta aktien för att de anser att 100 kr är en lagom nivå. Inget konstigt vad det verkar där alltså. Och credd till Svolders VD som svarar både snabbt, utförligt och trevligt på mail.

"Vad som ett bolag ser som ”normal” aktiekurs varierar också. Från Svolders sida brukar vi ofta prata om ca 100 kr. Det är lätt att räkna procent därifrån och vi skiljer oss då också märkbart från exempelvis gruppen ”frimärksaktier”

***UPPDATERING***

Våra tidigare inlägg om Svolder

Älskade Svolder (ett av våra allra mest lästa inlägg)


tisdag 19 september 2017

Aktieflickvännen sålde lite Svolder

Häromdagen sålde Aktieflickvännen en liten del av sina aktier i Svolder för att hämta hem lite vinst. Innehavet låg i den kortsiktiga portföljen, trots det har det tagit emot att sälja då jag helst köper och behåller. Planen är att köpa tillbaka Svolder om den sjunker ner till 200-205 kr igen. Aktien har den senaste tiden pendlat mellan 205 och 220 kr så det är bara att invänta rätt köpläge. Efter gårdagens uppgång visade detta sig vara fel men det gör inget då både Aktieflickvännen och Aktiepappa sitter rätt så tungt i Svolder i de långsiktiga portföljerna vilket gör att vi kan glädja oss åt uppgången trots försäljningen. totalt innehåller vår portfölj 2 000 Svolder.

För den som äger Intrum Justitia kom nyheten häromdagen om insiderköp som en skänk från ovan. Det var ingen mindre än VD:n Mikael Ericson själv som köpte 11 000 aktier. Till allas stora glädje steg aktiekursen med 3,42% i onsdags förra veckan.  

torsdag 1 juni 2017

Slår index med 57,8 % om året

Sedan 2012 har Aktiepappas företagsportfölj slagit index med 57,8 % årligen.

De innehav som redovisas här på bloggen är Aktiepappas privata innehav men som vi nämnt i Svolder och Investor har dock kompenserat detta fint och jag är faktiskt både nöjd och stolt med valen som gjordes kring 2012. Utslaget på 5 år och jämfört med utvecklingen på OMX samma tid ger en vinst mot index med 57,8 %.
presentationen finns det även ett par portföljer i mitt företag. Dessa har handlats enligt klassiska byrålådsprincipen. Och det har varit ganska framgångsrikt får man säga. Total avkastning för den ena de senaste fem åren har varit 351 % vilket inte är dåligt med tanke på att där återfinns börsens riktiga sorgebarn Ericsson. En rejäl dos.


Vi får se vi kommer skriva ihop ett kursmaterial om detta och ge oss ut på föreläsarturné med vår ”investeringsstrategi” eller om vi helt enkelt delar den helt gratis med alla de som väljer att läsa bloggen ;). 


Mer info om vår placeringsstrategi:
Placeringsstrategi
Vem är Aktiepappa?


tisdag 18 april 2017

Hitta vinnare!

Framgångsrik investering i nyintroduktioner


2016 var ett riktigt bra år för nya bolag på börsen. De allra flesta blev rikligt tecknade och många rusade direkt vid noteringen. 2017 verkar inte vara sämre. Det sker en strid ström av nya bolag till Stockholmsbörsens olika listor i år om nuvarande planer håller i sig. Detta ska ses i ljuset av att redan tidigare sticker Sverige ut som ett av de bästa länderna för nyintroduktioner. Börschefen Lauri Rosendal berättade i en intervju i januari 2017 i SVD näringsliv att; ”– Sverige står ut som den bästa handelsplatsen för nyintroduktioner i hela Europa. På ett nordiskt plan slog vi i fjol både Londonbörsen och Euronextbörserna både i antal nya bolag och till kapital som de nya bolagen kunde skaffa åt sig.”


För er som inte har deltagit vid någon börsintroduktion, eller IPO som det tydligen kallas nu för tiden, eller om ni bara vill ha mer information finns det en jättebra film hos Nordnet som går igenom grunderna på ett mycket bra sätt. 

De allra flesta nyintroduktioner har säkrats upp med ett antal sk ankarinvesterare som går in och garanterar sig för att teckna ett visst antal aktier i det aktuella bolaget. Genom att titta på vilka ankarinvesterare som är inblandade kan man få hjälp med analysen av bolaget i fråga. Det har visat sig att Svolder har varit duktiga på att pricka rätt när det kommer till nya bolag. De har varit med på resan i Garo, Troax, FM Mattson och Serneke. Det senare av dem har inte riktigt lyft ännu medan de tre förstnämnda har varit raketer på börsen sedan de tecknades. Detta är egentligen inte förvånande då Svolder är erkänt duktiga på stock picking och det är uppenbart att de även behärskar det när det kommer till nyintroduktioner.

Via SVD Börsplus hittade jag en mycket bra artikel i ämnet och här kan vi läsa att även Grenspecialisten och Didner & Gerge lyckats bra under 2016. Ett intressant sammanträffande mellan Svolder och Grenspecialisten är att de båda gick in som ankarinvesterare i raketen Boule Diagnostics 2015. Detta visar tydligt att de är duktiga på att analysera bolag.

Själva har vi också deltagit i ett antal introduktioner under 2016 och även om vårt facit inte slår Svolders 173 % så är 18,6 % som vi hade på våra nyintroduktioner 2016 inga siffror vi skäms över. 

Tanken med att ha en eller flera ankarinvesterare är att de ska ge stabilitet och trovärdighet åt aktien och det pris som åsatts den samma. Det vi konstaterar är att när Svolder, Didner  & Gerge och Grenspecialisten är inblandade fungerar detta i de flesta fall mycket bra och i nästan inga fall dåligt. Helt klart är i alla fall att nästa gång Svolder går in som ankare i en investering så kommer jag att teckna!


Läs gärna mer om våra introduktioner:


lördag 25 februari 2017

Säljer Ica med 8,2 % vinst


Veckan har dels bjudit på all time high i alla portföljerna och det har även uppkommit ett par fina tillfällen för nya aktieköp samt också någon försäljning.


Aktiepappa har i veckan köpt 400 st Resurs holding för 55,50 kr och 54,75 kr. Försäljning av innehavet i ICA gjordes till en kurs om 293,30 kr  vilket gav en vinst på 22,30 kr per aktie. Detta har delvis ingått i planen men om ärligheten ska fram så var egentligen säljkursen 300 kr. Dock kändes 293,30 tillräckligt nära för att det skulle klia i fingrarna. Ica slutade veckan på 292 kr så än så länge var det rätt beslut. Planen är att innehavet i Axfood ensam ska stå för dagligvaruhandeln i portföljen. Axfood är med sina 1.100 aktier numera det tredje största innehavet i portföljen efter  Svolder och HM. 


För Aktieflickvännens del har det blivit 40 st Swedbank för 226,70 kr. Samt ytterligare 200 st Resurs till en kurs om 55,15 kr. Genom dessa köp har kommande utdelningar ökat med 1.128 kr.

Resurs Holding har i veckan tappat nästan 10 % pga att en av storägarna Nordic Capital sålt aktier för  uppskattningsvis  1 miljard kronor.

I övrigt kan vi meddela att bloggen slog alla tiders besöksrekord under torsdagen och vi tackar alla besökare och bloggkollegor för att ni är med och gör skapar en levande blogg genom att läsa och kommentera.


Tidigare inlägg om Axfood
Tidigare inlägg om Resurs Holding

torsdag 23 februari 2017

Pengamaskin

Det finns flera ord inom ekonomibloggarvärlden och investerarvärlden som jag inte alls tycker om. Ett av dem är: pengamaskin. Tycker det är töntigt. Kanske beror det på att jag första gången hörde det när Charlie Söderberg sa det men han ville inte förklara vad det var utan man skulle gå på hans föreläsningar för att få höra vad han menade. Urtöntigt upplägg med den typen av cliffhanger om ni frågar mig och där förlorade Charlie mig för alltid. Sen har Charlies adept Jan Bolmeson fortsatt tugga om pengamaskiner för sig, sitt barn och för barnets kompisar samtidigt som både Charlie och Jan envisas med att promota projektet Better globe som vissa tycker liknar ett pyramidspel. Jag har inga ingående kunskaper i projektet utan frågar mig kallt; om ett projekt är fantastiskt så behöver man väl inte promota det så hårt? Även Dagens Nyheter har skrivit om Better globe och pyramidspel. Den som vill bilda sin egen uppfattning i frågan hänvisas till professorgoogle.

Själva konceptet med pengamaskin tycker vi däremot om. Dock kallar vi det hellre Utdelningsaktier eller utdelningsportfölj. När det kommer till utdelningsaktier så har vi några favoriter. Bland annat Axfood, HM, Swedbank och Svolder. Svolder är ett dåligt exempel då de numera inte delar ut mer än knappt 1,3 % men de hamnade i portföljen på grund av att de delar ut så bra och givet det låga ingångsvärdet ger de en fin årlig utdelning på investerade pengar nu med. Ca 5,5 % faktiskt och det är inte dåligt. Aktiepappas långsiktiga portfölj är tänkt som en utdelningsportfölj. Jag har kollat lite på andra bloggares portföljer och Spara klokt har en fin utdelningsportfölj som jag ska snegla lite på när vi bygger upp och om vår utdelningsportfölj.

Tanken är som alla vet att utdelningsaktier köps pga sin fina utdelning. Det bör dock vara ett bolag som går bra för annars kommer snart utdelningarna sluta komma. Ett exempel på det är Ratos som nyligen sänkte sin utdelning ganska rejält. Köp med andra ord stabila utdelare som delar ut bra men som också kan visa resultat i bolaget som tyder på att de kan fortsätta tjäna och dela ut pengar.

Hur bygger ni som läser era utdelningsportföljer? Länka gärna i kommentarsfältet.


tisdag 21 februari 2017

Min bästa investering!


Ni som följt bloggen ett tag har säkert läst det inlägg jag skrivit om Svolder. Det är ett av de absolut mest lästa alla kategorier vilket sannolikt beror på att det ligger i topp över våra populära inlägg och dels på att det faktiskt är rätt så få inlägg/artiklar skrivna om just Svolder. Jämför man med HM till exempel så finns det lite mer skrivet om dem. Söker man efter Svolder på Google så visar första sidan nästan bara träffar från Svolders hemsida. Chansar mest har skrivit något 2015 som visas och vårt inlägg finns också med. Men det ser som sagt tunt ut kring Svolder.


Varför jag tycker så mycket om Svolder då? Ja man brukar ju säga att en bild säger mer än tusen ord. Eller är det hundra. Svolder har gått bra. Jag har hållt min strategi och gått in tungt och de har sedan gått bra. Men anledningen till att jag gick in i dem från början var att de delade ut bra och de hade ett system som höll nere investmentrabatten som tilltalade mig. Efter utdelning tappade de dubbelt eftersom de delade ut procent på innehavet istället för på vinsten och direkt efter utdelning handlade jag fler aktier varje år. Svolder är helt enkelt min snöboll och nu när småbolagsaktier rycker har den börjat rulla på riktigt. Ni som undrar över antalet så är detta en bild från min Aktiedepå. Resten av aktierna finns i ISK och har ett lite högre inköpsvärde (102 kr) men de är bara 100 till antalet.

Svolder är mitt mest kära bolag och min bästa affär. Vilka är era favoriter?

onsdag 18 januari 2017

Investmentrabatt

Vad innebär egentligen investmentrabatt? 


Efter att har fått en fråga via mail om investmentbolag svarade jag hur jag resonerade och kontentan var att jag ogärna köper investmentbolag som handlas med premie och därför var Kinnevik och Industrivärden mina favoriter för tillfället. Det slog mig då att det är många som nyligen startat med aktier och kanske inte har koll på det där med investmentrabatt och premie.

Investmentbolag är ett bolag vars verksamhet uteslutande är att äga och handla med andra bolags aktier. Vanligtvis värderas ett Investmentbolag till värdet av de aktier det äger. Detta värde är det värde som skulle finnas om bolaget sålde alla de aktier de äger. Det kallas substansvärde. Om substansvärdet är 186 kr och aktien kostar 196 kr på börsen betalar man 10 kronor i premie. Alltså 10 kr mer än vad bolagets noterade aktier är värda. Om företaget istället äger aktier värda 271 kr per aktie men endast kostar 222 kr på börsen får man en ”rabatt” på 49 kr. Denna rabatt kallas investmentrabatt och har länge varit ett gissel för investmentbolagen.

Mitt favoritbolag Svolder har ett alldeles speciellt sätt att hålla rabatten nere och det innebär att man på varje bolagsstämma ska ta upp frågan om frivillig likvidation. Det innebär att om rabatten är tillräckligt stor kommer aktieägarna att likvidera bolaget och ta de underliggande aktierna istället. Detta i sin tur gör att om investmentrabatten i Svolder blir för stor köper folk aktien i hopp om att det ska bli likvidation och med många köpare går kursen upp och problemet är löst. En finurlig lösning!
Personligen anser jag att det inte är helt korrekt att värdera investmentbolag enbart efter substansvärdet. Det finns många andra delar i ett företag som är värda pengar. Till exempel de anställda. Riktigt bra och kompetent personal är värt en hel del. Sen kan det finnas värden i varumärken mm som borde vara värt något i alla fall.

Investmentbolag med rabatt har bara de senaste åren gått från att ha varit en självklarhet till något av en ovanlighet. Svolder, Öresund och Creades är tre investmentbolag som handlas med premie medan Investor, Industrivärden och Kinnevik handlas med rabatt.

Är det bara jag som tycker att det är konstigt att varumärke, personal avlat mm inte anses värda något alls för investmentbolagen? Tänk er samma resonemang när det kommer till företaget ÅF till exempel.


Läs mer om investmentbolag


måndag 21 november 2016

Aktieflickvännen gör ett felköp som blir rätt!

Kurslarm i HM?

Vid vår kickoff beslutades det att HM skulle köpas om de sjönk under 245:-. Den 11e november stod de i 249:-. Aktieflickvännen fick för sig att 250:- var nivån som bestämts för nya inköp och tryckte glatt och snabbt på köpknappen. Plötsligt inser hon sitt lilla misstag, en post köpt på högre nivå än vad som bestämts. MEN det som har visat sig sen dess är att HM därefter vänt upp och Aktieflickvännen gjorde en ganska bra affär om man ser till dagens nivå på 269:-.


Förutom affären i HM ökade Aktieflickvännen sin post i Svolder efter årsstämman. Innehavet som fanns sedan tidigare köptes till nästan halva priset motsvarande dagens kurs, vilket gjort att aktien känts dyr att köpa. Dock efter att varit på årsstämman kändes det som en god idé att öka innehavet som ses som en långsiktig investering. Aktiepappa har lyckats överföra sin syn på Svolder även på Aktieflickvännen.


Troligtvis kommer Aktieflickvännen inte göra några fler större aktieköp under 2016 utan avvaktar tills Januari.

onsdag 16 november 2016

Bolagsstämma Svolder - En roadtripp

Årsstämma eller bolagsstämma är något som alla aktiebolag har en gång om året. Det visade sig för att tag sedan att Aktieflickvännen inte varit på någon bolagsstämma tidigare och så kan vi inte ha det. En äkta aktieflickvän måste såklart ha koll på hur en stämma fungerar. För att välja en stämma gick vi först igenom vilka bolag som vi båda har aktier i och sen tajmade vi våra kalendrar med de bolagens stämmor. Valet föll på Svolder och stämman hålls i Stockholm. Vad passar då bättre än en roadtripp med Aktiepappas vackra bil. Efter att en riktigt god frukost intagits på Bergmans fik i Jönköping fortsätter resan i en rasande fart mot Stockholm. Trots regn och rusk kommer vi fram en bra tid innan utsatt tid och det hinns även med ett besök på Saddle n sabre innan stämman startar. Och tur är det för förtäringen på stämman får inte godkänt.

Svolder är för er som inte vet det ett litet investmentbolag som är en av mina favoriter. Bolaget har endast en handfull anställda och har presterat mycket bra under året och även under tidigare år. Svolder investerar i de små och medelstora bolag på Stockholmsbörsen. Lite rolig info som kom fram på stämman var att endast 9,4 % av det totala börsvärdet återfinns på mid- och smallcap och det är här Svolders marknad finns. De stora bolagen är det många analytiker som jobbar med men de mindre är man lite mer ensam om och då är det lättare att hitta egna guldkorn. Svolder ägnar sig åt vad de kallar ”stockpicking”. De tajmar inte marknaden utan de väljer bra bolag och köper i dem utan att försöka tajma köpet egentligen.

Stämman hålls på IVA Konferenscenter på Grevturegatan i Stockholm. Som alla bolagsstämmor måste man anmäla sin närvaro i förtid och när man anländer så ska man prickas av på en lista. I det här fallet är det ekonomichefen i Svolder som hälsar välkommen och prickar av på listan. Även VD Ulf Hedlundh kommer och hälsar vid dörren på flertalet av aktieägarna. Det känns relativt familjärt och trevligt. I samband med registreringen har Svolder valt att låta tre av sina portföljbolag visa upp sig lite och prata med aktieägarna. Boule Diagnostics, Magnolia bostad och Garo finns representerade och det bjuds på en muffins och kaffe. Efter ett kortare samtal med Boule och Garo tar Aktiepappa och Aktieflickvännen plats i Wallenbergsalen där stämman ska hållas. En mycket trevlig lokal med fåtöljer  istället för biobänkar. Ljus och trevlig lokal.


Stämman startar genom att ordföranden hälsar välkomna och sen följer lite formalia. Inte något särskilt roligt vad det verkar för efter 14 minuter noterar vi den första sovande aktieägaren. Det dröjer inte länge innan nästa trötta aktieägare fäller ihop de blå. Konstigt anser vi båda då det faktiskt är en intressant stämma. Innehållet i stämman går helt och hållet i glada tongångar. Svolderaktien har stigit med 51 % och deras portföljbolag har stigit med 59 % under året. Det är svårt att rikta kritik mot ledningen i det läget. Speciellt sedan småbolagsindes under samma period stigit med 25 % vilket i sig är extremt bra. Året har varit småbolagens och Svolder har gått dubbelt så bra som Carnegies småbolagsindex.

På stämman redovisas tydligt och lagom ingående hur det gått för de bästa men även de sämsta företagen och när det talas om nyintroduktionerna som skett så lyser stoltheten igenom över att Svolder kommit överens med bland annat Serneke om att vara en av tre eller fyra sk ankarinvesterare vid introduktionen. Liknande förtroendeuppdrag fick Svolder vid Garos introduktion och den har som de flesta vet fallit väl ut. Ett annat bolag där Svolder varit med tidigt är Boule, som för övrigt bjöd på godis i form av tablettaskar i anslutning till stämman, som gått extremt bra på börsen den senaste tiden med 113 % uppgång de senaste tre månaderna. Känner ni inte till Boule och är intresserade av att utöka er portfölj med ett intressant medtech-företag så rekommenderar jag att ni tittar till Boule. Bolaget har jobbat med blodanalyser sedan 1950-talet och har sedan dess förfinat och förfinat sin produkt.

Deltagarna i stämman då? Jo som vid de flesta stämmor Aktiepappa besökt så var medelåldern någonstans mellan 70 och 90 och det kunde konstateras att personerna under 40 var lätträknade. Det var 4 tjejer som skulle kunnat tänkas vara under 40 och ungefär lika många killar. Några av de äldre deltagarna såg lite mer originella ut än de andra. Tanten med virkat pannband och stora vinterkängor hänger kvar på näthinnan hos oss båda och om hon någonsin lämnar den kommer det antagligen vara tillfälligt.

En fråga som varit uppe i så väl forum som på diverse bloggar väcktes också på stämmans allmänna frågestund och det handlar om handeln i Svolders A-aktie som i somras handlades i 250 kr medan B-aktien handlades kring 150 kr. Stämman kunde inte få något riktigt svar i vad som hänt och det är oklart om det ens är etiskt riktigt för företaget att svara på den. Det konstaterades att alla som handlar med aktier har ett eget ansvar och där kan man bara instämma.

Efter avslutad stämma med omval av styrelse mm bjöds det på enkel förtäring som bestod av någon form av snittar/sandwich och lättöl vilket inte uppskattades av glutenallergikern som varken kunde äta eller dricka något av det som bjöds.

Hur ska vi då sammanfatta denna utflykt? Kortfattat kan vi ge tre plus och tre minus.


+ ekonomin och utvecklingen i Svolder – världsklass!
+ intrycket från börsens näst bästa VD
+ humorn i de andra deltagarna
- förtäringen
- utdelningen som klubbades (1,75 % är i minsta laget)
- det faktum att styrelsens ordförande även svingade klubban på stämman (inte ”best       practice”)


Sammantaget är dagen en veritabel succé och för er som inte besökt en bolagsstämma är rådet – gör det!!


fredag 4 november 2016

Köpa aktier i investmentbolag?

Investmentbolag


Ni som följt bloggen lite, eller helt enkelt bara tittat snabbt på innehavslistan här till höger, har nog noterat att Aktiepappa har en viss förkärlek till investmentbolag. Och det stämmer såklart. Att investera i ett investmentbolag känns som att investera i en fond fast oftast med lägre avgift och direkt och ofta högre utdelning. Jag har tidigare skrivit om att investmentbolag är ett alternativ till fonder.  Ett bättre alternativ. Det finns även fler som gjort dessa jämförelser så jag är knappast unik. Hemberg har en fin uppställning till exempel.  

Efter att Investmentbolagen blivit mer och mer populära, kanske på grund av Hembergs och andra artiklar har fler av Stockholmsbörsens investmentbolag gått upp mer än deras innehav gjort och nu i november 2016 är det ett flertal bolag som handlas med premie istället för rabatt. Om detta är hållbart på sikt eller inte kan endast framtiden utvisa men jag vill nog sticka ut hakan lite här och säga att ett företag som bara värderas till det absoluta värdet av sina tillgångar är inget bra företag. Tänk er det scenariot på ett vanligt företag. Om Ica bara värderades till övervärdet av deras lager till exempel och inte något alls på framtida vinster, tillväxtmöjligheter mm mm. Eller HM. Om vi endast värderade HM till värdet av ingående varulagers vinstmöjligheter. Då skulle de verkligen backa.

Man måste självklart värdera intern kompetens, möjligheter att utveckla företaget mm och speciellt när det gäller det sista så är möjligheterna för ett investmentbolag en aning begränsat men kontentan är enligt mig ändå att en värdering enligt substansvärdet är ett minimum. Något borde väl kompetensen inom bolaget vara värt?

En annan sak som är extremt rolig med Investmentbolag är p/e-talen. De blir riktigt riktigt roliga! Jag roade mig med att kolla p/e-tal på några av dem på Avanza idag:

Kinnevik p/e:     1 984,03
Investor p/e:           6,11
Ratos p/e:             66,13
MSAB p/e:             15,45

Det finns en anledning till att man inte använder p/e-tal när det handlar om investmentbolag. Det finns fler bolag där man bör vara försiktig med att använda p/e-tal enligt mig. Vid värderinga av alla bolag med stora tillgångar och starka balansräkningar blir p/e-talen luriga.

För att kunna visa lite intressanta investmentbolag har jag bett aktieflickvännen att kolla upp substansvärden, aktiekurser och rabatter/premier på ett antal investmentbolag.


Familjen Stenbecks maktbolag Kinnevik har en mer entreprenörs-inriktning på sina innehav än de flesta andra innehav och det får man ju säga är ett arv från den gode Jan Stenbeck.  De har det senaste satsat tungt på digitala konsumentverksamheter. Med framgång! Zalando, Qliro, Nelly.com, MTG, Tele2, Metro med flera är företag som inger respekt på många sätt.

Dagskurs 223:-
Substansvärde 271:-
Substansrabatt 48:-
Direktavkastning 11,25%


Svolder är ett investmentbolag som investerar i svenska småbolag. Svolder är ännu ett exempel på när kompetensen i bolaget borde värderas anser jag. Svolders VD är en av börsens veteraner. Han har lett Svolder sedan starten 1993 och det är extremt få som klarar av att bräcka det. Tror att det bara är Hans Wallenstam som suttit längre på VD-posten av alla börsens VD:ar. Svolders innehav är bland annat Garo, Troax, Beijer Alma, Oriflame, SAAB, Acondo, New Wave, Xano mfl.

Dagskurs 178,50:-
Substansvärde 173:-
Substanspremie 5,50:-
Direktavkastning 1,54%


MSAB sitter tungt i industri och säkerhet med tunga innehav i Assa Abloy, Securitas, Loomis, Hexpol men även Aarhus Karlshamn. Här har vi ytterligare ett exempel på hur humankapitalet borde värderas. Och faktiskt gör det. När Melker själv kungjorde att han skulle pensionera sig föll aktien som en fura. Jag läste till och med en artikel som tyckte att ”utan Melker bör inte MSAB handlas med premie”.

Dagskurs 509:-
Substansvärde 466:-
Substanspremie 7%
Direktavkastning 0,62%

Familjen Wallenbergs maktbolag investerar främst i svenska storbolag som Atlas Copco, SEB, Electrolux, Ericsson, Husqvarna, ABB, Astrazeneca mfl. Investor har även en del onoterade bolag som Permobil, Mölnlycke, 3, Lindorff mfl. Investor är det bolag med störst rabatt på dagens kurser.

Dagskurs 310,50:-
Substansvärde 380:-
Substansrabatt 69,50:-
Direktavkastning 3,2%

Latour är inte ett renodlat investmentbolag utan de har även en industriell del i företaget också. Ganska udda. Jag har i alla fall inte stött på många andra företag som jobbar på det sättet. Detta borde ju i en normal värld innebära en mindre rabatt men här är det precis tvärtom. De har den största rabatten av alla. I alla fall räknat i pengar. Innehaven i Latour är bland annat Fagerhult, Loomis, Nederman,Nobia, Troax, Specma och Hultafors. Mycket industri här med som synes.

Dagskurs 323,20:-
Substansvärde 349:-
Substansrabatt 25,80:-
Direktavkastning 2,05%

Fredrik Lundbergs investmentbolag sitter tungt i Handelsbanken, SSAB, SCA, Volvo, Ericsson, Ica och Sandvik bland annat. Till skillnad från till exempel Kinnevik har Industrivärden gjort sig kända för att vara tråkiga och det syns väl på innehaven att de är just tråkiga. Fredrik Lundberg har nog aldrig gjort sig känd för att vara rolig eller äventyrslysten direkt. Dock talar aktiekursen för sig själv. Industrivärden har gått bra på lång sikt även om de mest stått och stampat i år.

Dagskurs 156,80:-
Substansvärde 179:-
Substansrabatt 22,20:-
Direktavkastning 3,01%

Mats Qvibergs bolag Öresund har bolag som Svolder, Fabege, SEB, Oriflame, Bilia, Scandistandard, MQ och SCA i sin portfölj. Ett extremt välskött och bra bolag som börsen har värderat upp ganska rejält det senaste.

Dagskurs 140,50:-
Substansvärde 125:-
Substanspremie 15,50:-
Direktavkastning 3,19%

Utöver dessa tungviktare finns det ju även ett antal mindre investmentbolag på Stockholmsbörsen. Medtech-inriktade Bure är ett exempel. Och när man tittar på Bure hittar man snart Medcap som är ett litet investmentbolag med medicin-inriktning. Även Ratos är ett populärt investmentbolag bland småsparare pga sin fina utdelning. Efter sommarens och höstens turbulens i Ratos ska det bli intressant att se hur de klarar utdelningen och hur kursen utvecklas. En rolig koppling mellan just Bure och Ratos är att de båda har koppling till de helt idiotiska löntagarfonderna  som vi hade i Sverige på 70- och 80-talet. När löntagarfonderna avslutades hamnade resterna i de båda riskkapitalbolagen Atle och Bure som genom investeringar skulle hjälpa mindre företag. Ratos köpte sedermera Atle och Bure lever kvar. Det här med löntagarfonder och Atle och Bure är intressant och kommer sannolikt komma tillbaka på bloggen.
Det finns såklart större investmentbolag som Lundbergs, Creades, Spiltan mfl. Dessa har vi lämnat utanför listan den här gången.

En annan notering är vilka hemskt omoderna hemsidor alla ovanstående investmentbolag har. Möjligen Kinnevik undantaget. Där finns det förbättringspotential vill jag lova!


Läs mer om investmentbolag


måndag 3 oktober 2016

Fonder vs Aktier


Fonder är en populär sparform och en väldigt bra sådan under vissa förhållanden och för vissa personer. Jag minns en extremt bra och pedagogisk graf som Swedbank (eller vad de hette på den tiden, Föreningssparbanken kanske?) hade för ett antal år sedan. Den innebar att om man bara köpte kontinuerligt så var det nästan bara bra att börsen backade för om man bara fortsatte att köpa så fick man ju fler andelar för sina sparpengar och sen när det vände hade man snittat ner sig och man behövde inte ens komma upp till de ursprungliga nivåerna för att ligga på plus. Detta resonemang är snubblande likt det som förs av så kallade värdeinvesterare och utdelningsinvesterare. Dessutom återinvesterar väl alla fonder utdelningen alternativt betalar ut dem så att man själv kan återinvestera dem. Eller? Här får ni gärna rätta mig om jag har fel men jag kan inte tänka mig några andra alternativ.
Så för vem är fonder bra? Det första som kommer till mig att svara är BANKEN! Men självklart kan fonder vara en mycket bra sparform för spararna också. Den som sparar och inte vill låta pengarna ätas upp av inflationen, jo vi har faktiskt inflation i Sverige trots att man kanske inte tror det. I dagsläget bedömer riksbanken inflationen till1,4 %. Den stora vinsten med fonder är att man behöver ha några särskilda kunskaper om aktier eller ekonomi utan man betalar en avgift för att banken skall sköta detta åt en. Avgiften varierar mycket och den skall betalas oavsett om aktierna i fonden går upp eller ner. Extra irriterande blir detta de år när aktierna mot förmodan går ner.
Det finns även fördelar i att det går att teckna fonder på helt andra marknader än dem där det går att köpa aktier. Tex Afrika delar av asien och råvaror mm men det har jag lämnat där hän i jämförelsen.
Finns det då några alternativ till fonder?
Jag det gör det såklart. Det gör det nästan alltid som alla vet. Ett alternativ är ju att man köper aktier i ett investmentbolag istället. Det går enkelt att köpa små mängder aktier i dagens läge. Värre var det förr när storbanken var enda sättet att handla aktier på och de tog saftiga courtage vid handel. Vi kan tacka Avanza och Nordnet för att de skapat en bättre vardag för alla oss aktieintresserade. Om man tänker sig att man köper aktier i ett investmentbolag istället så kostar även detta en avgift i form av att personalen på företagat får betalt mm så avgifter kommer man aldrig ifrån helt. Ingen jobbar ju gratis.
Aktieflickvännen fick fungera exempel. I början av 2013 blev aktieflickvännen rekommenderad av sin dåvarande bankman på storbanken att börja pensionsspara på ett ISK, vilket hon gjorde.
Femhundra kronor per månad fördelat i två olika fonder, SEB Strategi Balanserad-Lux och SEB Strategi Möjlighet-Lux. Sparandet har fortlöpt i tre år och sju månader. De här har lämnats lite för sig själva utan större bevakning.
Nu till den stora frågan, hur ser värdeökningen ut?!
SEB Strategi Balanserad-Lux +6,32% (förvaltningskostnad 1,25 %)
SEB Strategi Möjlighet-Lux +9,23% (förvaltningskostnad 1,35 %)
Avanza Zero +26,7 %
Nog för att de i alla fall ligger på plus känns det ändå som att det finns bättre alternativ som ger bättre avkastning än så här.
Hade man instället köpt ett Investmentbolag enligt nedan hade man haft en utveckling på:
Kinnevik – 2,1 %
Svolder +138 %
Investor +61 %
Industrivärden +33,5 %
Öresund +137,7 %
Ratos +17,8 %
Till ovanstående investmentbolag tillkommer  dessutom årlig utdelning om minst 3 % . Det är med andra ord svårt att hitta ett investmentbolag som gått sämre än de valda fonderna. Och om man skall välja en fond så är en indexfond med låg avgift att föredra. Och ja, det finns såklart fonder som gått som tåget under samma period med trenden är ändå hyfsat tydlig i min värld.